Viele Menschen kommen mit einer bereits sehr konkreten Finanzidee in die Beratung. Sie haben recherchiert, verglichen und sich intensiv mit einem Produkt oder einer Lösung beschäftigt. Gerade dann lohnt es sich, noch einmal einen Schritt zurückzugehen und eine andere Frage zu stellen: Wozu soll dieses Geld eigentlich dienen?
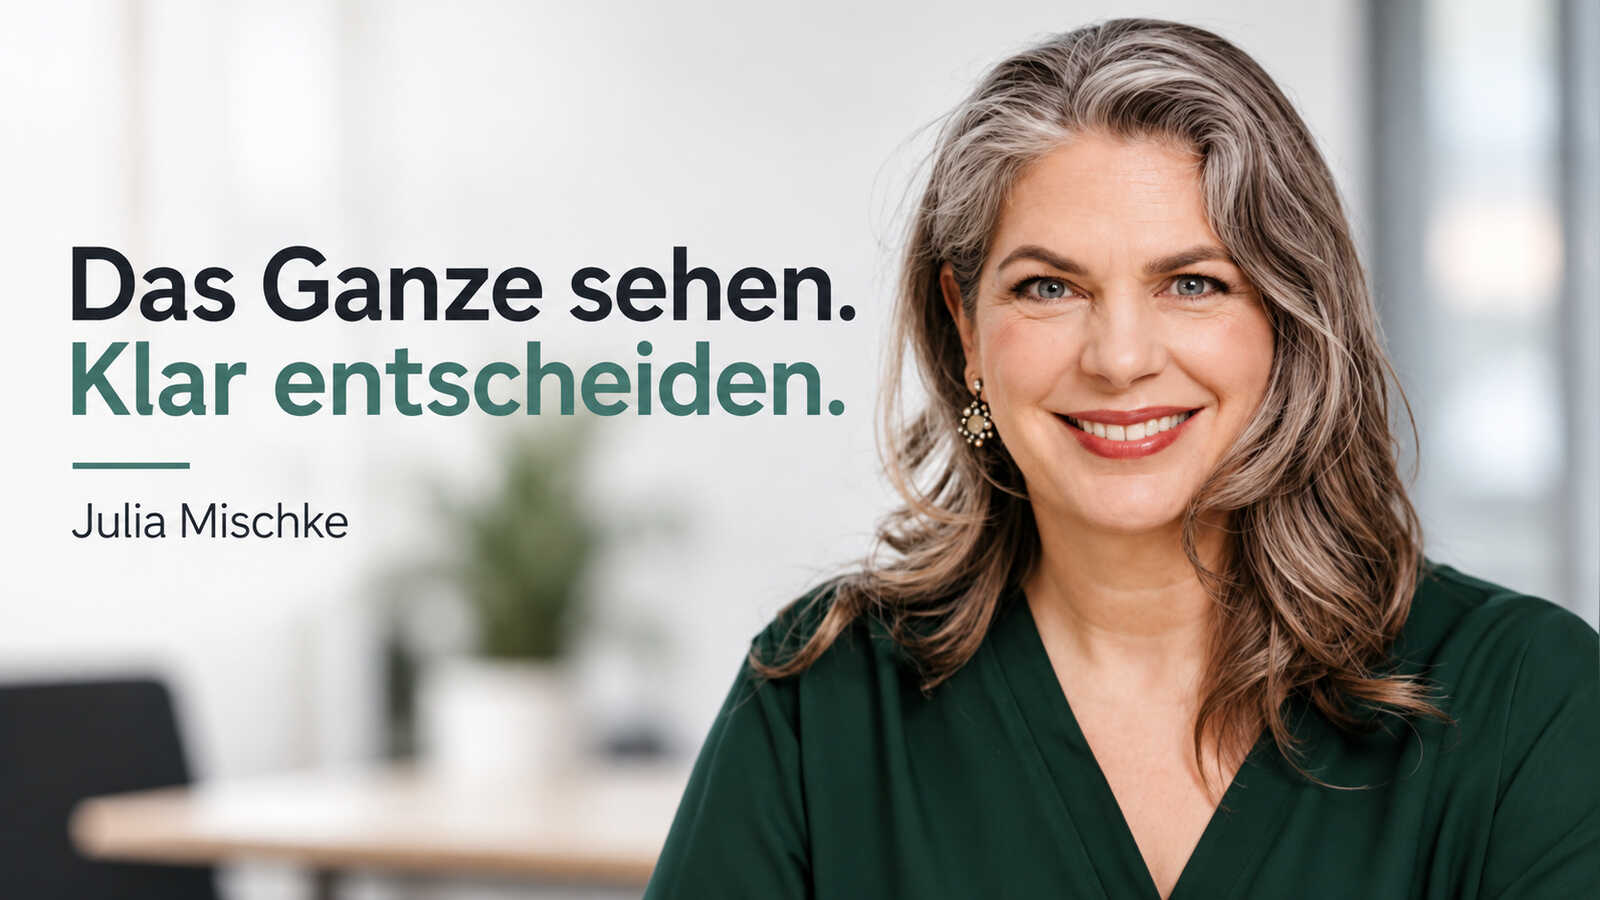
Julia Mischke, ganzheitliche Finanzberaterin und Certified Financial Planner (CFP®, zertifiziert durch das FPSB Deutschland) bei MLP in Heidelberg, begleitet seit über zwei Jahrzehnten Unternehmerinnen und Unternehmer bei finanziellen Entscheidungen. Im Interview erklärt sie, warum ein gutes Produkt noch keine gute Vermögensstrategie ergibt, woran sie erkennt, dass eine Entscheidung emotional bereits weit fortgeschritten ist, warum Detailoptimierung den Blick auf das Wesentliche verstellen kann und welche Rolle Künstliche Intelligenz dabei spielen kann.
Warum das Produkt zuerst in den Hintergrund muss
Wer mit einem konkreten Produkt in die Beratung kommt, hat sich meist schon intensiv damit beschäftigt, sagt Mischke. Recherchiert, verglichen, Zeit investiert. Entsprechend groß ist der Wunsch, dass sich diese Vorarbeit am Ende einfach bestätigt.
Das Produkt gedanklich noch einmal loszulassen bedeutet für viele einen Schritt zurück, der sich unangenehm anfühlt, als wäre die bisherige Zeit umsonst gewesen. Das ist sie aus ihrer Sicht aber nicht: Wissen und Vorbereitung bleiben wertvoll, nur ist das konkrete Produkt noch nicht automatisch die richtige Antwort auf die eigentliche Frage.
„Produkte sind greifbar. Man kann Konditionen vergleichen, Kosten anschauen oder Renditen gegenüberstellen. Die Ziele dahinter sind für viele erst einmal diffuser.“
Besonders deutlich wird das bei Immobilien oder beim Wunsch, Steuern zu sparen. Häufig gibt es bereits eine konkrete Vorstellung davon, wie die Lösung aussehen soll. Dann lohnt es sich, noch einmal zu fragen: Was soll damit eigentlich erreicht werden und wie passt diese Entscheidung zur gesamten finanziellen Situation? Manchmal gehört zur Zielklärung auch die unbequeme Erkenntnis, dass nicht jedes Ziel gleichzeitig erreichbar ist.
Emotionale Bindung erkennen: das Beispiel Immobilie
Immobiliengespräche führt Mischke möglichst persönlich, obwohl ein großer Teil ihrer Beratung auch per Video stattfindet. Gerade beim Eigenheim spielt Emotionalität eine große Rolle. Im persönlichen Gespräch bekommt sie über Reaktionen und Körpersprache ein besseres Gespür dafür, wie offen die Entscheidung tatsächlich noch ist.
Die direkte Frage, ob jemand gedanklich schon „eingezogen“ sei, funktioniert aus ihrer Erfahrung vor allem dann, wenn bereits eine gute Vertrauensbasis besteht und die finanzielle Ausgangssituation gemeinsam betrachtet wurde. Ohne diese Basis ist die Frage weniger aussagekräftig. Deshalb schaut Mischke lieber auf die Konsequenzen, zu denen jemand für den Immobilienwunsch bereit wäre.
„Wo wären Sie bereit, Abstriche zu machen? Welche Mittel würden Sie zusätzlich einsetzen? Was würden Sie reduzieren oder aufgeben?“
Auf solche Fragen werden mitunter plötzlich Ressourcen flexibel, die vorher für andere Ziele vorgesehen waren: eine Altersvorsorge soll reduziert, Rücklagen sollen eingesetzt oder andere Wünsche zurückgestellt werden. Hinzu kommt der langfristige Blick. Ein Haus am Hang mit langer Treppe kann mit 40 und einer jungen Familie gut passen. Aber passt es auch 20 oder 30 Jahre später noch zur eigenen Lebenssituation und was würde ein möglicher Verkauf dann finanziell bedeuten?
Einzelentscheidung oder Vermögensstrategie: der entscheidende Unterschied
Eine einzelne Finanzentscheidung kann für sich betrachtet absolut sinnvoll sein, sagt Mischke. Das gilt beispielsweise für eine Kapitalanlageimmobilie, bei der Einkommen, Objekt und Finanzierung passen. Zu einer Vermögensstrategie wird daraus aber erst, wenn diese Entscheidung ins Verhältnis zum gesamten Vermögen gesetzt wird.
Sie arbeitet dafür mit einer Vermögensbilanz: Wie viel steckt in Immobilien, wie viel in Aktien, wie viel in Renten oder rentenähnlichen Investments und wie viel Liquidität ist vorhanden? Für Mischke geht es darum, dass Kunden den „Maschinenraum“ ihres Vermögens verstehen. Jede Anlageklasse hat eine andere Art, ihre PS auf die Straße zu bringen. Daraus ergeben sich dann Fragen wie: Wie stark sollte eine Kapitalanlageimmobilie getilgt werden? Muss jede Steuererstattung in eine Sondertilgung fließen oder kann es sinnvoll sein, parallel Vermögen am Kapitalmarkt aufzubauen? Welche Reserven sollten für Mietausfälle, Renovierungen oder andere ungeplante Ausgaben vorhanden sein? Wie ausgeprägt dieses Klumpenrisiko bei Unternehmern typischerweise ausfällt, zeigt auch ein weiteres Interview zur Vermögensplanung für Unternehmer auf diesem Portal.
Die Kontrollfalle: Wenn Detailoptimierung gefährlich wird
Hinter der Fixierung auf Konditionen, Renditen oder einzelne Produkte steckt aus Mischkes Sicht häufig ein Bedürfnis nach Kontrolle. Ein Hauskauf für eine Million Euro ist ein Marathon, vieles daran langfristig und nicht vollständig vorhersehbar. Also konzentriert man sich gern auf das Greifbare: den Zinssatz, die Kosten, die ETF-Gebühr.
„Ich optimiere vor dem Komma und nicht danach.“
Wer weiß, dass er in einem Jahr 50.000 Euro für eine Steuerzahlung braucht, sollte nach ihrer Erfahrung nicht zuerst nach dem günstigsten ETF fragen, sondern klären, ob dieses Geld überhaupt in den Aktienmarkt gehört. Fällt der Markt genau dann, wenn das Geld gebraucht wird, hilft die günstige Kostenquote nicht weiter. Die wesentlichen Fragen kommen deshalb vorher: Wann wird das Geld gebraucht, welche Schwankungen sind tragbar, und wie passt die Entscheidung zum restlichen Vermögen?
Wenn KI nur die eigene Meinung bestätigt
Ein Risiko sieht Mischke auch im Umgang mit Künstlicher Intelligenz. Wer emotional bereits an einer Entscheidung hängt, recherchiert möglicherweise auch entsprechend. Bei KI lassen sich Fragen und Informationen so auswählen, dass am Ende vor allem die eigene Überzeugung bestätigt wird.
Mischke nutzt KI selbst für Recherche, zur Darstellung von Sachverhalten und um zusätzliche Aspekte sichtbar zu machen. Gerade darin sieht sie einen großen Nutzen. Bei größeren Vermögensentscheidungen ist KI für sie jedoch kein vollständiger Ersatz für einen menschlichen Sparringspartner. Dort kommen Erfahrung, Empathie, Fachkompetenz und die Fähigkeit hinzu, Zusammenhänge wahrzunehmen, die der Kunde selbst möglicherweise noch gar nicht erkannt hat. Verändert sich beispielsweise die Lebenssituation einer Familie, kann ein Mensch das im Gespräch wahrnehmen und nachfragen. Eine KI kann diesen Zusammenhang nur berücksichtigen, wenn ihr die entsprechende Information auch gegeben wird.
„Ein guter Sparringspartner sollte mir auch einen Spiegel vorhalten können. Ein Spiegel ist gerade dafür da, Dinge sichtbar zu machen, die ich selbst im Moment nicht sehe.“
Die richtigen Fragen vor einer Anlageentscheidung
Für Unternehmer und Führungskräfte mit einer bereits konkreten Anlageidee beginnt es für Mischke mit einer grundlegenden Frage: Welche Funktion soll dieses Vermögen oder Investment übernehmen? Was soll das Geld leisten? Danach geht es darum, wann das Geld wieder benötigt wird und welche Schwankungen tatsächlich tragbar sind. Dabei spielen auch Cashflow und vorhandene Liquidität eine wichtige Rolle.
Anschließend schaut sie auf die gesamte Vermögensstruktur: Welche Anlagen bestehen bereits? Wo gibt es größere Konzentrationen? Wie hoch ist der Immobilienanteil? Wie viel Vermögen steckt am Kapitalmarkt? Und welche anderen Ziele werden durch die neue Entscheidung beeinflusst? Denn eine Anlageentscheidung steht fast nie isoliert da. Das konkrete Produkt kommt in diesem Prozess deshalb bewusst relativ spät.
Wissen oder Bestätigung: Woran Vermögensentscheidungen wirklich scheitern
Mischke erlebt beide Situationen. Es gibt Menschen mit erheblichem Vermögen, denen trotzdem die Klarheit fehlt, wie die einzelnen Bausteine zusammenwirken. Andere haben sich sehr intensiv mit einem Thema beschäftigt und innerlich bereits eine Entscheidung getroffen. Dort fehlt häufig weniger die Information als der Abstand zur eigenen Überzeugung.
Gerade dann braucht es aus ihrer Sicht Geduld und die Bereitschaft, noch einmal einen Schritt zurückzugehen. Was spricht für die Entscheidung? Was dagegen? Welche Wechselwirkungen gibt es? Und passt sie tatsächlich zu dem Ziel, das erreicht werden soll? Mischke sieht ihre Rolle dabei auch darin, Dinge zu spiegeln und Zusammenhänge sichtbar zu machen, die im ersten Moment vielleicht nicht im Blick waren. Am Ende geht es für sie weniger darum, immer weitere Informationen hinzuzufügen, sondern aus vorhandenem Wissen Klarheit für die eigene Entscheidung zu gewinnen.
FAQ
Warum sollte man bei Finanzentscheidungen nicht gleich beim Produkt einsteigen?
Weil ein Produkt erst dann sinnvoll beurteilt werden kann, wenn klar ist, welche Aufgabe es erfüllen soll. Konditionen, Kosten und Renditen sind wichtig. Sie beantworten aber noch nicht die Frage, ob eine Lösung zum Ziel, zum Zeithorizont und zum übrigen Vermögen passt.
Woran erkennt man, dass eine Entscheidung schon emotional gefallen ist?
Weniger an der direkten Frage danach als an der Reaktion auf Konsequenzfragen: Wo wäre jemand bereit, Abstriche zu machen, und welche Mittel würden dafür plötzlich flexibel eingesetzt?
Was unterscheidet eine gute Einzelentscheidung von einer Vermögensstrategie?
Eine Einzelentscheidung betrachtet ein Thema für sich. Eine Vermögensstrategie setzt dieselbe Entscheidung ins Verhältnis zum gesamten Vermögen, etwa über eine Vermögensbilanz.
Kann Künstliche Intelligenz bei Finanzentscheidungen neutral beraten?
KI kann ein sehr hilfreiches Recherchewerkzeug sein, Informationen strukturieren und zusätzliche Aspekte aufzeigen. Bei komplexen Vermögensentscheidungen kommen jedoch menschliche Erfahrung, Empathie und die Einordnung der persönlichen Lebenssituation hinzu.
Anzeige
Zur Person
Julia Mischke ist ganzheitliche Finanzberaterin und Certified Financial Planner (CFP®) und seit 2002 selbstständig bei MLP Finanzberatung SE in Heidelberg tätig. Sie begleitet Unternehmerinnen und Unternehmer, Ärztinnen und Ärzte sowie Führungskräfte bei finanziellen Entscheidungen und betrachtet dabei Vermögensstruktur, Investitionen, Absicherung und Ruhestandsplanung im Zusammenhang.
Über das Unternehmen
MLP Finanzberatung SE zählt zu den führenden Finanzberatungen in Deutschland. Am Standort Heidelberg begleitet Julia Mischke ihre Mandantinnen und Mandanten ganzheitlich, von der finanziellen Standortbestimmung und Vermögensbilanz über Investitionsentscheidungen bis zur langfristigen Ruhestandsplanung.
Kontakt
Julia Mischke, MLP Finanzberatung SE, Heidelberg.
Website: mischke-finanzberatung.de
Terminvereinbarung: onlineberatung.mlp.de
LinkedIn: linkedin.com/in/julia-mischke