Die Immobilie als Altersvorsorge galt über Jahrzehnte als nahezu sichere Bank. Hohe Kaufpreise, gestiegene Finanzierungskosten und laufende Ausgaben für Instandhaltung und Modernisierung haben diese Gewissheit ins Wanken gebracht. Gleichzeitig werben Anbieter verstärkt mit Pflegeimmobilien als Kapitalanlage, die langfristige Mietverträge und wenig Verwaltungsaufwand versprechen. Für Unternehmer, Selbstständige und private Anleger stellt sich damit eine nüchterne Frage: Für wen rechnet sich der Immobilienkauf heute noch, und worauf kommt es wirklich an?
Darüber haben wir mit Andreas Ellebracht gesprochen, Geschäftsführer der Mensch und Immobilie GmbH in Warendorf, der seit rund 40 Jahren in der Immobilienbranche tätig ist. Im Interview erklärt er, warum eine Immobilie kein Selbstläufer ist, was Pflegeimmobilien grundlegend von einer vermieteten Wohnung unterscheidet, wie Anleger die Substanz eines Angebots prüfen und welche drei Fragen jeder beantworten sollte, bevor überhaupt über ein konkretes Objekt gesprochen wird.
Immobilie als Altersvorsorge: Für wen sie heute noch passt
Die eigene Immobilie galt lange fast automatisch als solide Altersvorsorge. Gilt dieser Satz angesichts hoher Kaufpreise, Finanzierungskosten und laufender Kosten heute überhaupt noch so uneingeschränkt?
Nein, so pauschal würde ich das heute nicht mehr sagen. Eine Immobilie kann weiterhin ein sehr guter Baustein der Altersvorsorge sein, aber sie ist kein Selbstläufer. Entscheidend ist nicht allein, dass man eine Immobilie besitzt, sondern zu welchem Preis man kauft, wie solide die Finanzierung aufgebaut ist und welche laufenden Kosten langfristig entstehen.
Bei einer selbst genutzten Immobilie liegt ein wesentlicher Vorteil im Alter darin, dass die Wohnkosten nach Rückzahlung der Finanzierung deutlich besser kalkulierbar sein können. Gleichzeitig bleiben aber Instandhaltung, Modernisierung, Versicherungen und sonstige Nebenkosten bestehen.
Deshalb sollte man heute deutlich genauer rechnen als vielleicht noch vor einigen Jahren. Eine Immobilie ist dann eine gute Altersvorsorge, wenn sie zur eigenen finanziellen Situation passt und nicht dazu führt, dass das gesamte Vermögen und die gesamte Liquidität dauerhaft in einem einzigen Objekt gebunden sind.
Außerdem wird die eigengenutzte Immobilie von vielen Menschen nicht nur als Kapitalanlage gesehen, sondern als besonderer Schutzraum für die Familie.
Für wen kann der Kauf einer Immobilie heute tatsächlich ein sinnvoller Baustein der Altersvorsorge sein und wem würden Sie eher davon abraten?
Sinnvoll kann eine Immobilie insbesondere für Menschen sein, die über ein stabiles Einkommen, ausreichend Eigenkapital beziehungsweise finanzielle Reserven und einen langfristigen Anlagehorizont verfügen.
Bei einer Kapitalanlage kommt hinzu, dass die Immobilie wirtschaftlich funktionieren muss. Lage, Kaufpreis, Mieteinnahmen, Finanzierung, Rücklagen und mögliche Leerstands- oder Instandhaltungsrisiken müssen zusammenpassen.
Zurückhaltend wäre ich bei Menschen, die für den Kauf nahezu ihre gesamte Liquidität einsetzen müssten oder deren Finanzierung nur funktioniert, wenn über viele Jahre wirklich alles exakt nach Plan läuft. Auch bei einem sehr kurzen Anlagehorizont kann eine Immobilie problematisch sein, weil Erwerbsnebenkosten und ein möglicher späterer Verkauf berücksichtigt werden müssen.
Entscheidend ist deshalb nicht das Alter des Käufers allein, sondern seine gesamte wirtschaftliche Situation.
Pflegeimmobilien als Kapitalanlage: Anderes Modell, andere Risiken
Neben klassischen Wohnimmobilien beschäftigen Sie sich auch mit Pflegeimmobilien als Kapitalanlage. Was unterscheidet eine solche Investition grundsätzlich von einer vermieteten Wohnung?
Der wichtigste Unterschied liegt in der Struktur des Mietverhältnisses. Bei einer klassischen Eigentumswohnung vermietet der Eigentümer in der Regel unmittelbar an einen privaten Mieter und beschäftigt sich in diesem Zusammenhang stärker mit Themen wie Mieterauswahl, Neuvermietung, Wohnungsübergaben oder einzelnen Instandhaltungsfragen.
Bei einer Pflegeimmobilie besteht dagegen häufig ein langfristiges Vertragsverhältnis mit dem Betreiber der Einrichtung beziehungsweise einer entsprechenden Betreibergesellschaft. Der einzelne Eigentümer vermietet also nicht unmittelbar an den Bewohner des Pflegeapartments.
Dadurch ist der Verwaltungsaufwand für den Anleger regelmäßig geringer. Gleichzeitig entsteht aber eine andere Form der Abhängigkeit: Die wirtschaftliche Qualität des Betreibers und die Zukunftsfähigkeit des gesamten Standorts spielen eine wesentlich größere Rolle.
Eine Pflegeimmobilie sollte deshalb aus meiner Sicht nicht einfach als „Immobilie mit garantiertem Mietvertrag“ betrachtet werden, sondern als Kombination aus Immobilieninvestment, Betreiberkonzept und langfristiger Nachfrage nach Pflegeplätzen.
Pflegeimmobilien werden teilweise mit langfristigen Mietverträgen und vergleichsweise wenig Verwaltungsaufwand beworben. Wo liegen aus Ihrer Sicht die Risiken, über die Interessenten vor einer Entscheidung unbedingt sprechen sollten?
Ein langfristiger Mietvertrag kann zunächst Planungssicherheit schaffen. Er beseitigt aber nicht sämtliche Risiken.
Ein wesentlicher Punkt ist das Betreiberrisiko. Wenn der Betreiber einer Einrichtung wirtschaftliche Schwierigkeiten bekommt, hilft auch ein langfristiger Vertrag nur begrenzt. Deshalb sollte man sehr genau prüfen, mit wem dieser Vertrag geschlossen wird.
Hinzu kommen Fragen zur Entwicklung des Standorts, zur Auslastung der Einrichtung, zu Instandhaltung und Modernisierung sowie dazu, welche Kosten tatsächlich beim Eigentümer verbleiben. Auch die spätere Veräußerbarkeit sollte besprochen werden. Der Markt für ein Pflegeapartment ist nicht identisch mit dem Markt für eine klassische Eigentumswohnung.
Interessenten sollten daher nicht nur auf die ausgewiesene Rendite oder die Vertragslaufzeit schauen. Mindestens genauso wichtig sind Vertragsdetails, Betreiberbonität, Objektqualität und ein realistisches Verständnis der Risiken.
Substanz prüfen und den richtigen Zeitpunkt finden
Wie wichtig sind Standort, Betreiber und die wirtschaftliche Tragfähigkeit einer Pflegeeinrichtung? Woran kann ein privater Anleger erkennen, ob ein Angebot wirklich Substanz hat?
Diese drei Punkte sind aus meiner Sicht zentral.
Beim Standort sollte man nicht nur allgemein auf den demografischen Wandel verweisen. Entscheidend ist die konkrete Situation vor Ort: Wie hoch ist der tatsächliche Bedarf an Pflegeplätzen? Welche konkurrierenden Einrichtungen gibt es? Wie entwickelt sich die Bevölkerung? Und wie gut ist die Einrichtung in die lokale Infrastruktur eingebunden?
Beim Betreiber würde ich mir unter anderem anschauen, wie lange das Unternehmen bereits am Markt ist, wie viele Einrichtungen es betreibt, welche Erfahrungen vorliegen und wie nachvollziehbar das wirtschaftliche Konzept ist.
Darüber hinaus muss das Objekt selbst überzeugen. Dazu gehören eine plausible Kaufpreiskalkulation, transparente Vertragsunterlagen, eine vernünftige Bau- und Ausstattungsqualität und klare Regelungen zu Instandhaltung und Kosten.
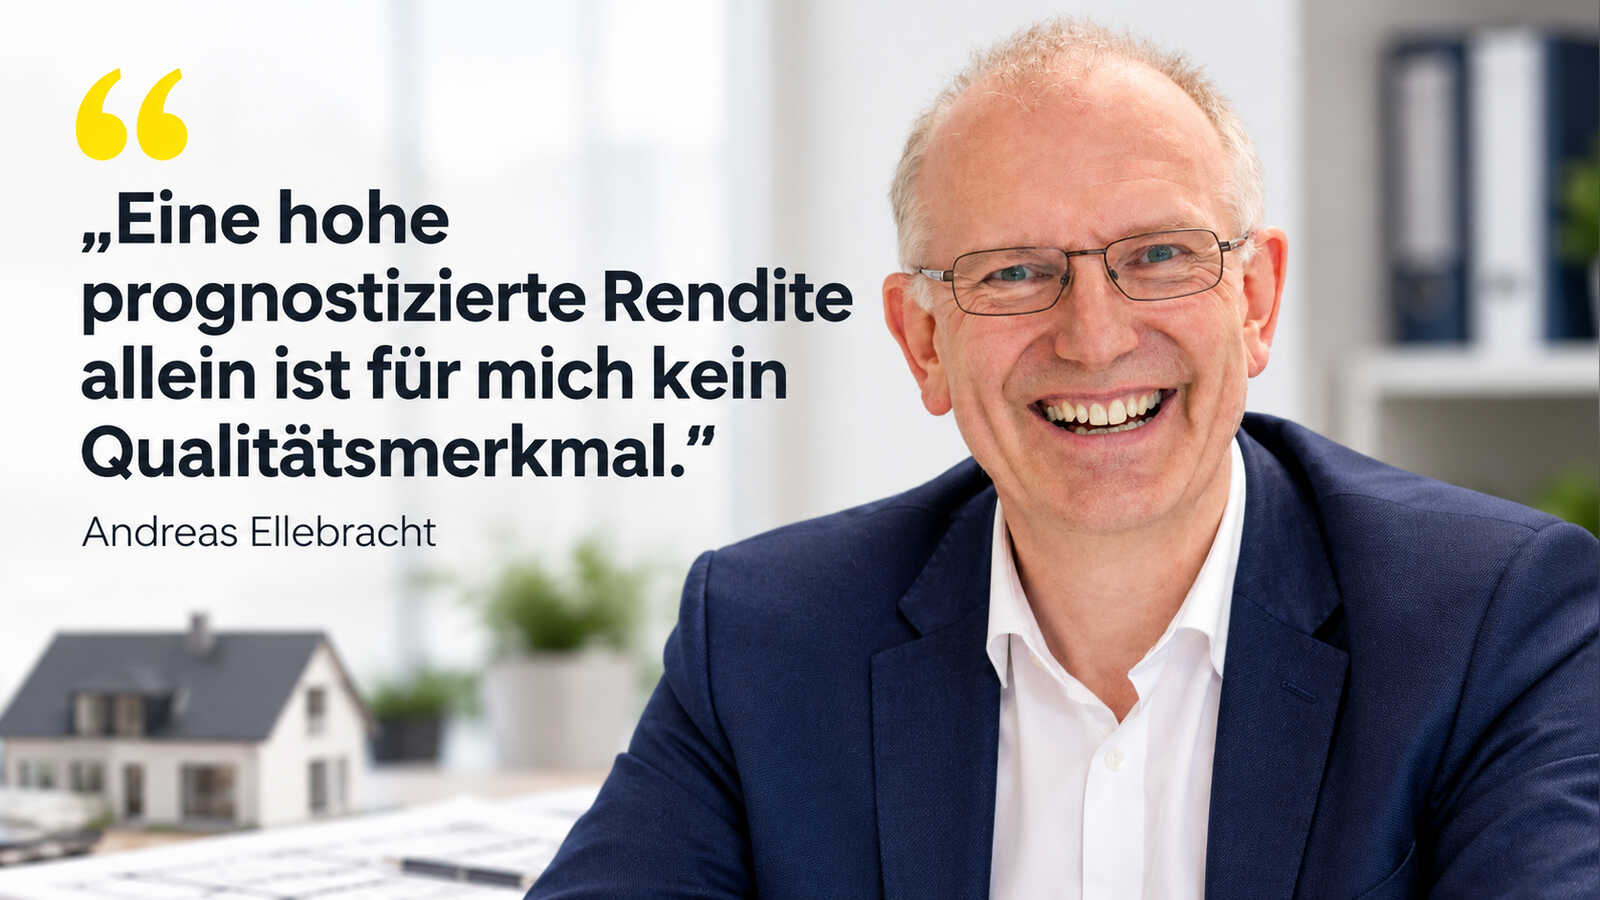
Eine hohe prognostizierte Rendite allein ist für mich kein Qualitätsmerkmal. Im Gegenteil: Je attraktiver eine Rendite auf den ersten Blick erscheint, desto genauer sollte man verstehen, wodurch sie wirtschaftlich getragen wird.
Viele Menschen beschäftigen sich erst relativ spät mit ihrer Altersvorsorge. Gibt es aus Ihrer Erfahrung einen Punkt, an dem der Einstieg in eine Immobilie als Kapitalanlage finanziell keinen Sinn mehr ergibt?
Eine feste Altersgrenze gibt es aus meiner Sicht nicht. Entscheidend ist vielmehr, ob der Zeitraum bis zum geplanten Ruhestand beziehungsweise bis zur Rückzahlung der Finanzierung zur persönlichen Situation passt.
Wer später einsteigt, muss andere Fragen beantworten als jemand mit 30 oder 40 Jahren. Wie lange soll finanziert werden? Wie hoch darf die monatliche Belastung auch im Ruhestand noch sein? Welche Einkünfte stehen dann zur Verfügung? Und welches Vermögen beziehungsweise welche Rücklagen existieren zusätzlich?
Problematisch wird es, wenn eine Finanzierung nur durch sehr lange Laufzeiten tragfähig erscheint oder wenn im Ruhestand eine hohe Restschuld verbleibt, ohne dass dafür ein nachvollziehbares Konzept vorhanden ist.
Auch ein später Einstieg kann sinnvoll sein. Er muss nur deutlich stärker auf Liquidität, Tilgungsstruktur und den persönlichen Zeithorizont abgestimmt werden.
Drei Fragen vor dem ersten Objekt
Wenn jemand heute zu Ihnen kommt und sagt: „Ich möchte mit einer Immobilie etwas für meine Altersvorsorge tun“, welche drei Fragen sollte diese Person zunächst beantworten, bevor überhaupt über ein konkretes Objekt gesprochen wird?
Ich würde zunächst drei grundlegende Fragen stellen.
Erstens: Was soll die Immobilie für Sie leisten? Geht es darum, im Alter mietfrei zu wohnen, zusätzliches Einkommen aus Vermietung zu erzielen, Vermögen aufzubauen oder vorhandenes Kapital langfristig anzulegen? Ohne ein klares Ziel lässt sich auch keine passende Immobilie auswählen.
Zweitens: Wie sieht Ihre finanzielle Ausgangssituation aus? Dazu gehören Einkommen, Eigenkapital, vorhandene Kredite, Rücklagen und die Frage, welche monatliche Belastung dauerhaft tragbar ist. Wichtig ist dabei, nicht nur den Kauf, sondern auch unerwartete Ausgaben einzuplanen.
Drittens: Welchen Zeitraum haben Sie? Immobilien sind grundsätzlich langfristige Investments. Deshalb muss man wissen, wie viele Jahre bis zum Ruhestand verbleiben, wann eine Finanzierung möglichst zurückgeführt sein soll und wie flexibel das eingesetzte Kapital bleiben muss.
Erst wenn diese drei Fragen beantwortet sind, würde ich über ein konkretes Objekt sprechen. Aus meiner Sicht sollte nicht die Immobilie am Anfang der Beratung stehen, sondern immer die persönliche Strategie des Käufers.
Rechnen statt hoffen: Was Anleger mitnehmen sollten
Das Gespräch mit Andreas Ellebracht zeigt: Die Immobilie als Altersvorsorge funktioniert weiterhin, aber nicht mehr automatisch. Kaufpreis, Finanzierungsstruktur und laufende Kosten entscheiden darüber, ob ein Objekt im Alter entlastet oder zur Belastung wird. Wer seine gesamte Liquidität in ein einziges Objekt steckt oder eine Finanzierung nur auf dem Papier tragfähig macht, geht ein Klumpenrisiko ein, das sich gerade im Ruhestand schwer korrigieren lässt.
Bei Pflegeimmobilien verschiebt sich der Blick vom Mieter auf den Betreiber und den Standort. Ein langer Mietvertrag ersetzt keine Prüfung von Betreiberbonität, regionalem Pflegebedarf, Kostenverteilung und späterer Verkäuflichkeit. Eine besonders hohe Renditeprognose ist dabei eher ein Anlass für genauere Fragen als ein Qualitätsmerkmal.
Für Unternehmer und Selbstständige, deren Altersvorsorge häufig ohnehin eng mit dem eigenen Betrieb verknüpft ist, ist die Reihenfolge der wichtigste Hinweis aus dem Interview: erst Ziel, finanzielle Ausgangslage und Zeithorizont klären, dann über ein Objekt sprechen. Weitere Beiträge rund um Kapitalanlage und Finanzierung finden Sie in unserer Rubrik Investitionen.
Kontakt zum Interviewpartner
Anzeige
Zur Person
Andreas Ellebracht ist Geschäftsführer der Mensch und Immobilie GmbH in Warendorf und verfügt über rund 40 Jahre Erfahrung in der Immobilienbranche. Seine Schwerpunkte liegen in der Immobilienberatung, der Baufinanzierung und der Bewertung von Immobilien als Kapitalanlage, einschließlich Pflegeimmobilien zur Altersabsicherung.
Über das Unternehmen
Die Mensch und Immobilie GmbH ist auf Immobilienberatung, Immobilienfinanzierung und die Vermittlung von Immobilien spezialisiert. Zu den Schwerpunkten gehören Beratung auf Honorarbasis ohne Maklerauftrag, maßgeschneiderte Finanzierungskonzepte für Kauf, Neubau und Modernisierung, Kauf- und Verkaufsvermittlung sowie Pflegeimmobilien als Kapitalanlage. Das Unternehmen richtet sich an private Käufer, Kapitalanleger, Vermieter und Mieter in Warendorf, im Münsterland und überregional.
Kontakt
Mensch und Immobilie GmbH
Andreas Ellebracht
Splieterstraße 74
48231 Warendorf
Telefon: 02581 4581001
E-Mail: aellebracht@meuim.de
Website: meuim.de
Facebook: Mensch und Immobilie
Instagram: @mensch_und_immobilie
FAQ: Immobilie als Altersvorsorge und Pflegeimmobilien
Ist eine Immobilie als Altersvorsorge heute noch sinnvoll?
Ja, sofern Kaufpreis, Finanzierung und laufende Kosten zur eigenen finanziellen Situation passen. Eine Immobilie ist kein Selbstläufer. Sie sollte nicht dazu führen, dass Vermögen und Liquidität dauerhaft vollständig in einem einzigen Objekt gebunden sind.
Für wen eignet sich der Immobilienkauf zur Altersvorsorge?
Vor allem für Menschen mit stabilem Einkommen, ausreichend Eigenkapital oder Reserven und einem langfristigen Anlagehorizont. Wer nahezu seine gesamte Liquidität einsetzen müsste oder nur einen kurzen Zeithorizont hat, sollte zurückhaltend sein.
Was unterscheidet eine Pflegeimmobilie von einer vermieteten Wohnung?
Bei einer Pflegeimmobilie besteht der Mietvertrag in der Regel mit dem Betreiber der Einrichtung, nicht mit dem Bewohner. Das senkt den Verwaltungsaufwand, macht den Anleger aber stärker abhängig von der wirtschaftlichen Qualität des Betreibers und der Zukunftsfähigkeit des Standorts.
Welche Risiken haben Pflegeimmobilien als Kapitalanlage?
Zu den wichtigsten Risiken zählen das Betreiberrisiko, die Standortentwicklung, die Auslastung der Einrichtung, Kosten für Instandhaltung und Modernisierung, die beim Eigentümer verbleiben, sowie die eingeschränkte Wiederverkäuflichkeit eines Pflegeapartments.
Gibt es ein Alter, ab dem sich eine Immobilie als Kapitalanlage nicht mehr lohnt?
Eine feste Altersgrenze gibt es nicht. Entscheidend ist, ob Finanzierungslaufzeit, monatliche Belastung im Ruhestand, Einkünfte und Rücklagen zusammenpassen. Kritisch wird es, wenn im Ruhestand eine hohe Restschuld ohne nachvollziehbares Konzept verbleibt.
Welche Fragen sollte man vor dem Kauf einer Immobilie zur Altersvorsorge klären?
Erstens, was die Immobilie leisten soll, etwa mietfreies Wohnen, Mieteinnahmen oder Vermögensaufbau. Zweitens, wie die finanzielle Ausgangssituation aussieht, inklusive Rücklagen für unerwartete Ausgaben. Drittens, welcher Zeitraum bis zum Ruhestand und zur Rückzahlung der Finanzierung zur Verfügung steht.