Vermögensschutz für Unternehmer beginnt nicht bei der Rendite, sondern bei der Frage, was von einem Vermögen im Ernstfall überhaupt noch übrig bleibt. Wer nur auf Wachstum schaut, übersieht häufig Steuern, Haftungsrisiken, eine Scheidung, einen Todesfall oder den Zugriff Dritter. Tobias Kaib, Finanzberater aus Kalbach in der Rhön, hat für finanzwissenbetrieb.de sechs Fragen zu diesem oft übersehenen Teil der Unternehmerfinanzen beantwortet.
Vermögensaufbau ist nicht gleich Vermögensschutz
Vermögensaufbau fragt, wie aus Kapital mehr wird. Vermögensschutz fragt, was im Ernstfall davon übrig bleibt, etwa bei Steuern, Haftung, einer Scheidung, einem Todesfall oder dem Zugriff von außen. Beides wird laut Kaib häufig verwechselt, weil die Finanzbranche fast ausschließlich über Rendite spricht und kaum über Struktur. Wachstum ist sichtbar, Schutz zeigt sich erst, wenn er fehlt. Kaib zieht den Vergleich zur Feuerversicherung: Bei einer Immobilie prüft jeder, ob die Versicherungssumme realistisch angesetzt ist. Beim eigenen Vermögen wird diese Frage so gut wie nie gestellt.
Typische Fehler beim Vermögensschutz für Unternehmer
Der häufigste Fehler ist laut Kaib, die reine Summe für Sicherheit zu halten. Er stellt Unternehmern deshalb gern zwei Fragen: Was wurde in den vergangenen 20 Jahren verdient, und wie viel davon ist heute noch vorhanden? Die Differenz zwischen beiden Zahlen hält er für eine der wichtigsten im unternehmerischen Leben, kaum jemand kenne sie genau. Zahlen der Bundesbank-Vermögensbefragung privater Haushalte zeigen ähnlich große Lücken zwischen erwirtschaftetem und tatsächlich vorhandenem Vermögen.
Der zweite Fehler: Das Vermögen liegt fast vollständig im eigenen Namen und im eigenen Land und hängt damit am selben Risiko. Der dritte Fehler: Im Ernstfall weiß die Ehepartnerin oder der Ehepartner oft nicht einmal, was überhaupt vorhanden ist. Dieses Muster deckt sich mit einer Beobachtung aus einem anderen Interview auf diesem Portal, Risiken verdrängen: Warum Unternehmer die eigene Absicherung aufschieben, wonach die eigene Absicherung im Unternehmeralltag regelmäßig hinten ansteht.
Warum fünf Vermögenswerte noch keine Strategie sind
Kaib vergleicht ein typisches Unternehmervermögen mit fünf Scheunen auf einem Hof.
„Fünf Gebäude, fünf verschiedene Vorräte, das sieht nach Streuung aus. Aber alle fünf stehen auf demselben Hof.“
Tobias Kaib, Finanzberater
Immobilie, Depot, Beteiligung und Gold können derselben Rechtsordnung, derselben Währung, demselben Steuerzugriff und derselben Person unterliegen. Eine echte Strategie entsteht laut Kaib erst, wenn nicht die Anlageklassen sortiert werden, sondern die Risiken, denen sie gemeinsam ausgesetzt sind. Wie eine solche Struktur konkret aussehen kann, beschreibt auch der Artikel Vermögensplanung für Unternehmer: 4 teure Denkfehler.
Liquidität entscheidet über den Schaden, nicht der Markt
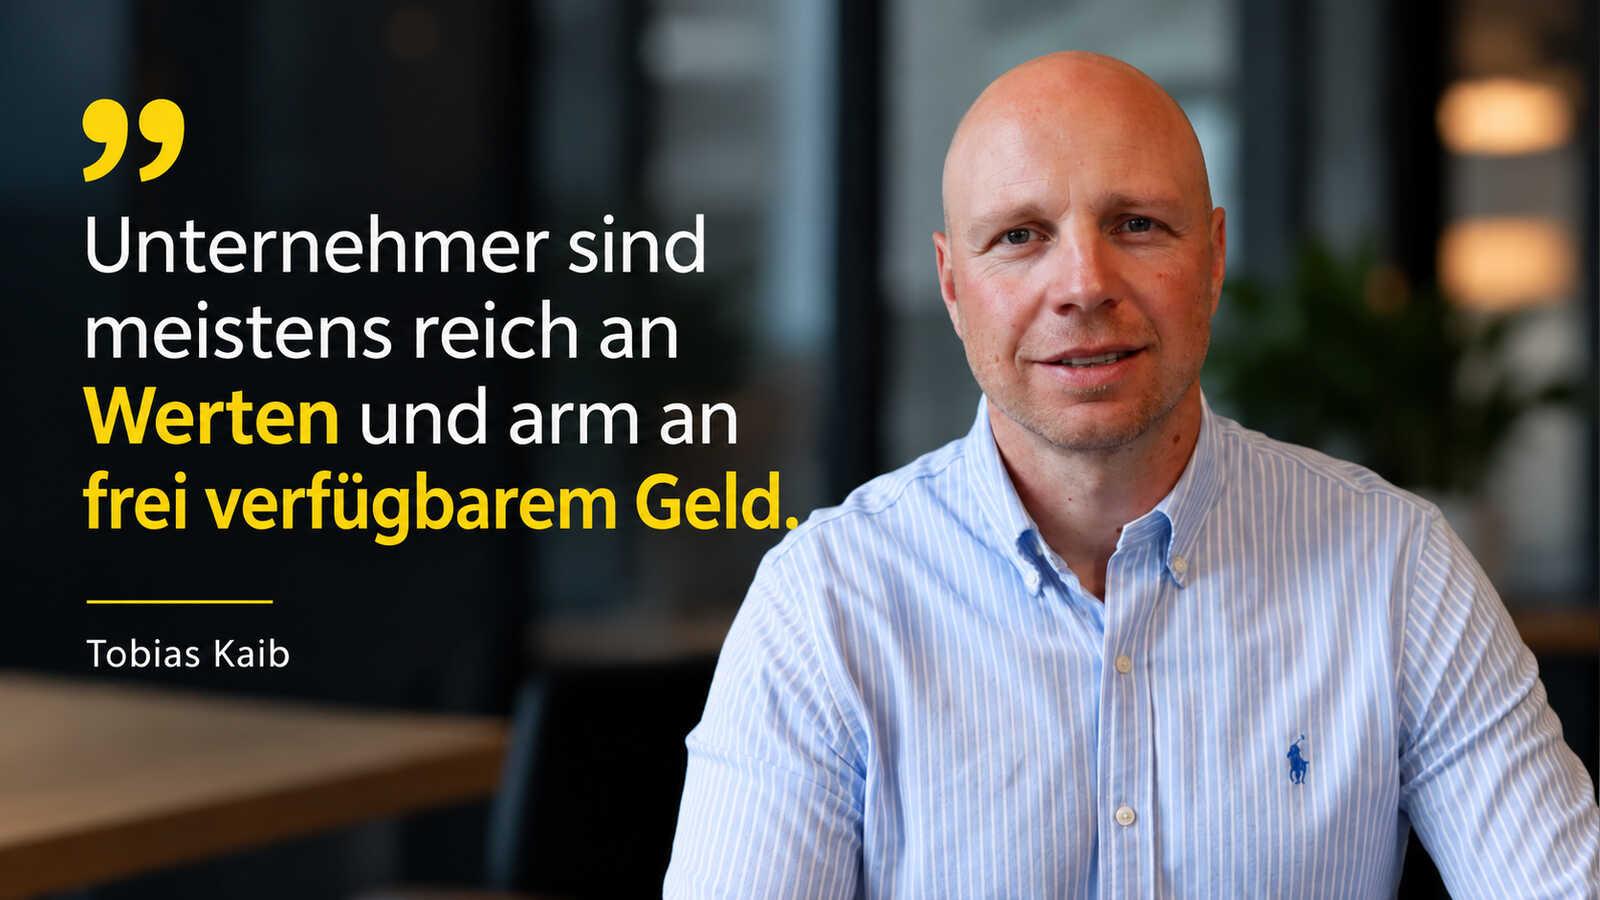
Unternehmer sind nach Kaibs Erfahrung meist reich an Werten und arm an frei verfügbarem Geld. Tritt ein Ernstfall ein, etwa ein weggebrochener Auftrag, eine Nachzahlung oder der Ausfall eines Gesellschafters, wird nicht das verkauft, was sich am besten verkaufen lässt, sondern das, was sich überhaupt verkaufen lässt. Genau zum falschen Zeitpunkt entstehen so die dauerhaften Verluste, nicht am Markt selbst. Die erste Frage jeder Struktur laute deshalb nicht, was sie bringt, sondern wie schnell man ohne Schaden an das Kapital kommt.
Gold und Edelmetalle: sinnvoller Baustein statt Gesamtstrategie
Sinnvoll sind Edelmetalle laut Kaib als der Teil des Vermögens, der außerhalb des Bankensystems liegt, keine Gegenpartei braucht und unabhängig von einer einzelnen Währung funktioniert, physisch, greifbar und richtig gelagert. Überschätzt werden sie, sobald sie als Renditeprodukt oder als Gesamtstrategie verstanden werden. Gold löst laut Kaib weder ein Haftungsproblem noch ein Erbschaftsproblem noch ein Liquiditätsproblem, wenn es unversichert im heimischen Tresor liegt. Edelmetalle seien eine von mehreren Speichen, nie das ganze Rad.
Selbsttest: 3 Fragen zum Vermögensschutz für Unternehmer
Wer selbst prüfen will, wie robust der eigene Vermögensschutz aufgestellt ist, kann sich laut Kaib drei Fragen stellen:
- Weiß die Familie innerhalb einer Stunde, was im Ernstfall vorhanden ist, wo es liegt und wer anzurufen ist?
- Wie viel des Vermögens hängt an einer einzigen Sache, etwa dem eigenen Betrieb, einer Bank, einer Währung oder einer Rechtsordnung?
- Wie viel Geld steht innerhalb von 14 Tagen zur Verfügung, ohne dass etwas mit Verlust verkauft oder eine dritte Person um Erlaubnis gebeten werden muss?
Wer alle drei Fragen beantworten kann, ist laut Kaib weiter als die meisten Unternehmer. Wer bei einer Frage ins Stocken gerät, weiß zugleich, wo die Arbeit beginnt.
FAQ
Was ist der Unterschied zwischen Vermögensaufbau und Vermögensschutz?
Vermögensaufbau zielt auf Rendite und Wachstum. Vermögensschutz fragt, was von einem Vermögen übrig bleibt, wenn Steuern, Haftung, eine Scheidung, ein Todesfall oder der Zugriff Dritter eintreten.
Welche Fehler machen Unternehmer beim Vermögensschutz am häufigsten?
Die drei häufigsten Fehler sind laut Tobias Kaib, die Vermögenssumme mit Sicherheit zu verwechseln, das gesamte Vermögen im eigenen Namen und im eigenen Land zu halten und die eigene Familie nicht über Struktur und Zugriff zu informieren.
Wie viel Liquidität sollten Unternehmer kurzfristig verfügbar halten?
Als Richtwert nennt Kaib 14 Tage, um an Kapital zu kommen, ohne mit Verlust verkaufen oder Dritte um Erlaubnis bitten zu müssen.
Sind Gold und Edelmetalle sinnvoll für den Vermögensschutz?
Ja, als ein Baustein unter mehreren. Edelmetalle liegen außerhalb des Bankensystems und sind währungsunabhängig, lösen aber allein weder Haftungs- noch Liquiditäts- noch Erbschaftsfragen.